若你只是一个普通个人投资者,资金量很小,而且你没有时间去研究公司和管理层,那么施洛斯是更安全的老师。
但如果你想追求更高的超额收益,而且你有能力判断商业模式和护城河,那么1973年后的巴菲特,将是你的目标。
…
伯克希尔2001年股东大会问答环节,股东提问:
股东:“下午好。我的名字是Martino Leary,我来自德克萨斯州的休斯顿。我的问题是,在您今年的年度报告中,在致股东的信中,您指出,您是在50年前遇到本杰明·格雷厄姆的,他对您的生活产生了重大影响,尤其是对您的投资成功产生了重大影响。此外,你过去曾说过,《聪明的投资者》是迄今为止最伟大的一本关于投资的书。书中的核心观点之一是,**如果你购买了一组股票,比如10只或20只,其交易价格为净流动资产的2/3或更低,那么你将获得安全边际的保证,以及令人满意的回报率。**今天,如果你发现有10或20只股票的交易价格占流动资产账面价值的2/3,你会倾向于为自己的投资组合而不是为伯克希尔购买这些股票吗?”
回答1:(巴菲特)
巴菲特:“关于你的第一个问题,如果你能找到一个这样的组合,你可能会得到很好的结果,但我不认为你现在能够找到。这并不是因为随着时间的推移,企业自身的良好发展,而是因为在这样的组合中,可能会有相当数量的企业资本运作,比如管理层将其私有化,或反向收购或诸如此类的事情。但现在几乎不可能找到这些股价低于营运资本股票。如果你进入一个市场,那里有很多这样的公司,那你还有可能会发现,很多优秀公司的股票价格也会非常便宜。而我们更倾向于买入一笔即便宜又美好的生意。”
PS:
“以合理价格买伟大公司,远胜于低价买垃圾公司。”
巴菲特说这个理念来自芒格,是芒格让他从格雷厄姆式“烟蒂股”,转变为“质量优先”的投资哲学。
格雷厄姆的“烟蒂”哲学,是寻找股价比净营运资本低的公司。
100年前的时代背景下,这么做没问题。巴菲特在1961年致股东的信中,专门解释过详细的操作案例。
但100年后的今天,这个方法难以立足,因为“烟蒂”股票已经绝迹。
格雷厄姆的理念,完全失效?
并不是,巴菲特将最重要的一个原则保留下来:
安全边际。
虽然合理价格买伟大公司成为新的方向,但你们忽略了一点。巴菲特一生坚持,用尽可能便宜的价格买伟大公司,他强调“安全边际”,胜过其他。
即使有芒格的督促,在安全边际原则上,他坚守了一辈子。
回答2:(巴菲特)
巴菲特:“我不认为你会找到大量的低于净营运资本股票了。因为在他们真正达成这种情况之前,就会有太多的钱来促进交易。但那是一种技巧。那是50年前。
沃尔特·施洛斯还在这里吗?沃尔特,你在吗?如果你在就站起来。50年前,当我遇到本·格雷厄姆时,我认识了沃尔特施洛斯。我知道沃尔特今年来现场了,不过可能因为他已经知道了我会说些什么,所以他可能已经离开了。
但实际上,沃尔特从事的证券业务,更接近原始的——他现在的合伙企业已经经营了46年。**他投资最多的类型的股票,正是本杰明在那些日子里谈论的股票类型。**而且他有绝对轰动的记录,比那些通过上电视节目升职、或者所有做这类事情的人的记录要好得多。
他主要投资于我倾向于称之为“烟蒂”的公司。你知道,你会得到一支免费的烟,并且它们不会有什么花费。这就是所谓的投资于低于净营运资金类型股票的情况。沃尔特在相当长的一段时间里(46年),有一个非常非常棒的纪录。所以我认为,如果你发现了这样的一组股票,并将其作为一个组合进行投资——格雷厄姆总是强调要进行组合投资,因为当你与糟糕的公司打交道时,你会希望有一定数量的公司被收购或私有化,这时你最好有一个投资组合。”
PS:
“我们找的是净资产高,股价低的股票。”
这是沃尔特·施洛斯在1973年专访中,口述的投资方法。
巴菲特在2001年股东大会现场,呼喊了施洛斯的名字。但施洛斯因身体原因提前退场,他那年确实在现场。
沃尔特·施洛斯,最纯粹的格雷厄姆继承人,人送外号“便宜之王”。
巴菲特在股东大会上提到了大师兄的业绩。施洛斯1955年创立基金,2002年关闭基金。从1956年的记录至今:
46年,基金年化回报20%+,共计5,456倍。
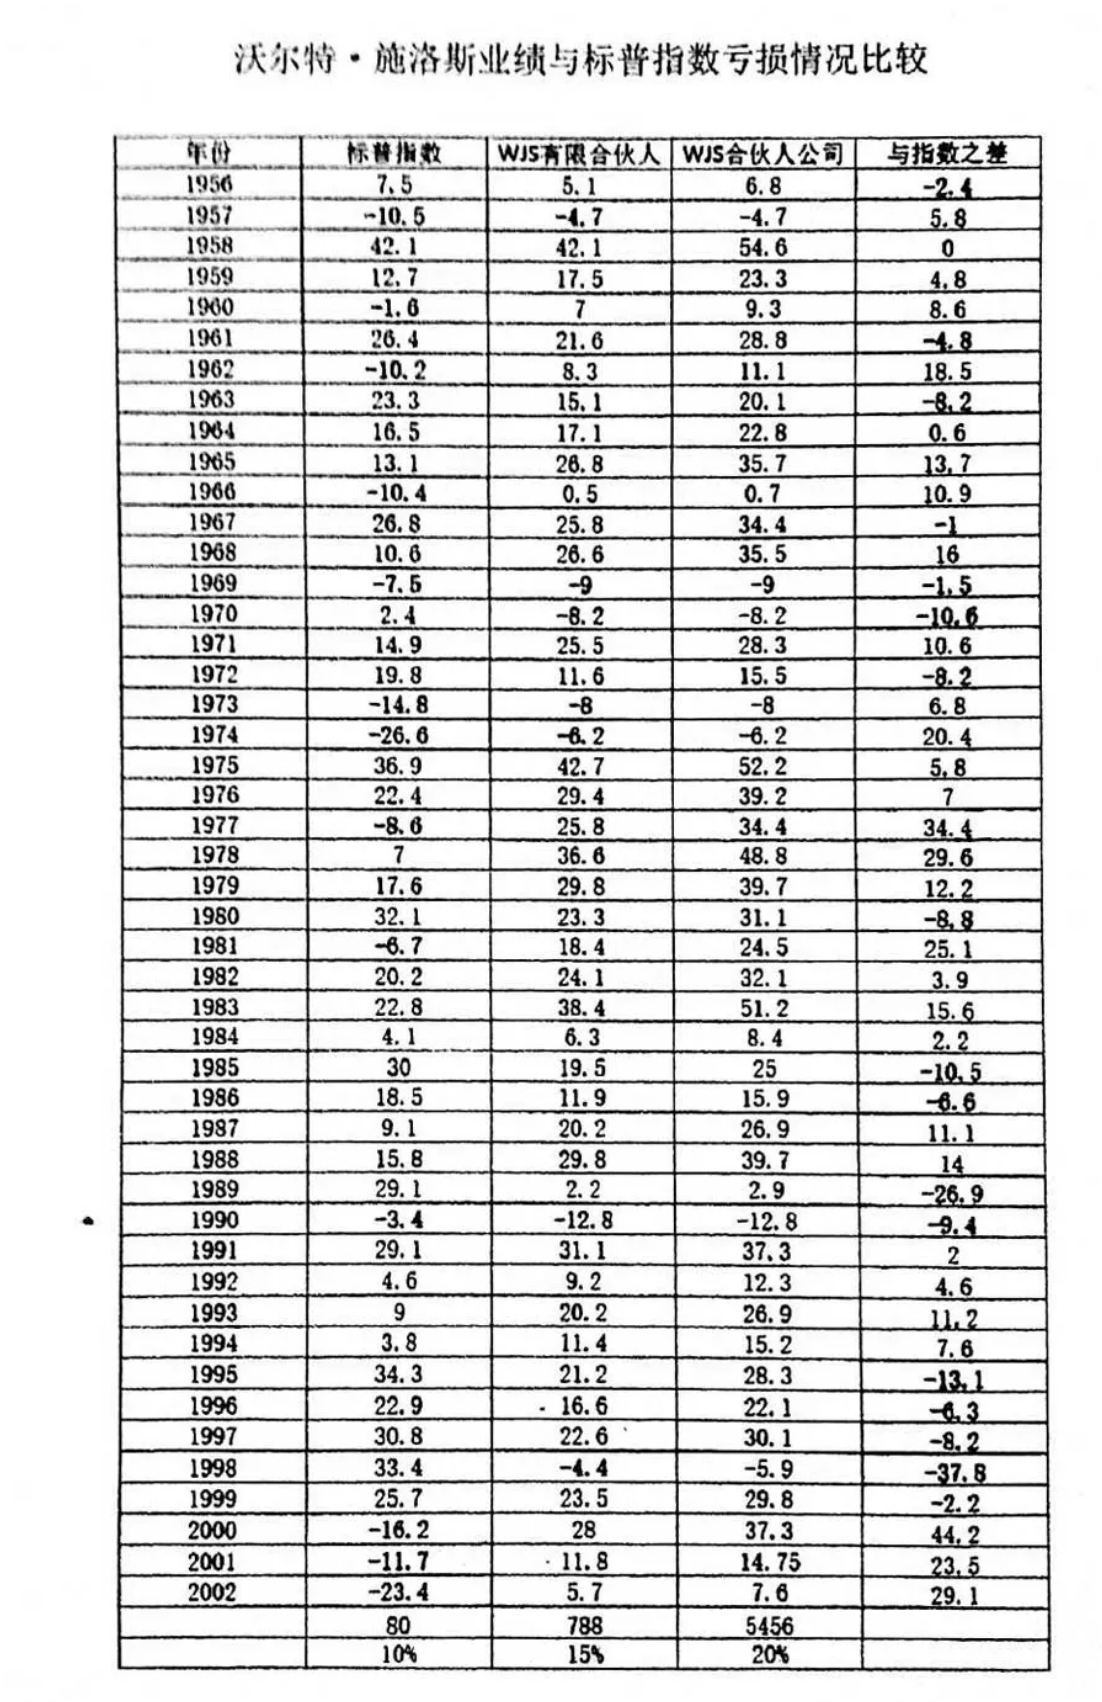
施洛斯终其一生,奉行“捡便宜”的原则。
虽然“一眼便宜”的股票时代结束,但“安全边际”作为指导原则,却被流传下来。
安全边际,是普通投资者除商业知识和估值外,最需牢记的一条。
而施洛斯,是普通投资者最好的实践导师。
施洛斯曾口述:“实事求是地说,我不知道如何评价市场,但是有些股票值得关注。买入低迷股票的好处在于,你其实有三条路可以赢:
-
盈利改善,股价上涨;
-
有人介入,收购公司的控股权;或者
-
公司开始回购自己的股票,并发出要约。”
因为大部分的散户,通常只赌一条路,就是公司的业绩变好。
但施洛斯为我们演示了三条退路:
**1. 经营反转。**这是最好的情况,公司真的起死回生,业绩和估值会回归。
**2. 被动变现。**因为资产太便宜且能长期盈利,竞争对手或产业资本,会忍不住来收购。
**3. 资本运作。**因为股价太低,公司自己都看不下去,于是开始回购股票,从而推高每股价值。
只要其中任何一件事发生,你就赢了。
不过施洛斯也承认,他无法精准判断哪家烂公司会翻身,所以他不做深度调研,而是做广度覆盖,买它个15-20家。
只要概率站在他这边,投资组合整体就会上涨,完全复刻格雷厄姆的投资组合原则。
唯一有一点要特别注意的是,施洛斯虽“捡便宜”,但他不会乱买资产,他买的都是有“保底”的资产。
他的原话是:“我说的这种公司,不但买入价打折,而且大多数,还会在你等待估值修复的过程中分红。一个是利息7.5%的债券,到期之前保证支付7.5%的利息;一个是股息5%的股票,还有机会从14美元涨到35美元,你选哪个?”
施洛斯给出过一个具体案例,哈德逊纸浆(Hudson Pulp)公司。
在哈德逊案例中,虽然卖纸浆不赚钱,但公司有30万英亩佛罗里达林地,这些都是隐蔽资产。林地每英亩价值250美元,折合每股是60美元,这是估值错配。因为公司股票的市场价,每股只要25美元。通过结局推演,即便纸浆业务烂掉,光卖木头也值股价的2.4倍。
这就是施洛斯最爱的,资产护城河。
回答3:(巴菲特)
巴菲特:“然而,如果你和优秀的公司打交道,你只需要几个公司。但我认为,如果你再次回到50年前的那个时期,我们会非常活跃。但我们很可能不会投资在这类烟蒂中。查理?”
PS:
巴菲特,合理价格买伟大公司,强调集中持股。
施洛斯,便宜价格买别人看不起的公司,强调分散持股。
为什么施洛斯走上了和巴菲特不一样的路?
巴菲特资金量太大,必须买大蓝筹。而施洛斯的规模小,仅400万美元,可以在那些没人要的小盘股,比如哈德逊纸浆,进出有余。
施洛斯说过:“我对现在的做法,感到更舒服。”
他知道,自己无法预测未来谁是赢家,但他能算出谁现在被低估了。考虑低估这一点,我也想了很久才彻底明白。
巴菲特追求“伟大的确定性”,而施洛斯追求“错误的低成本”。
若你只是一个普通个人投资者,资金量很小,而且你没有时间去研究公司和管理层,那么施洛斯是更安全的老师。
但如果你想追求更高的超额收益,而且你有能力判断商业模式和护城河,那么1973年后的巴菲特,将是你的目标。
1973年,是巴菲特从“格雷厄姆的学生”变成“巴菲特本人”的那一年,也是他从“捡便宜”转向“买好生意”的元年。
…
今天就这些了。