7区7号。
2026年伯克希尔股东大会,现场提问机会抽中的号码。
也是我的幸运数字。
完全没想到我的伙伴,最终以这个号码,抽到了今年的现场提问机会。
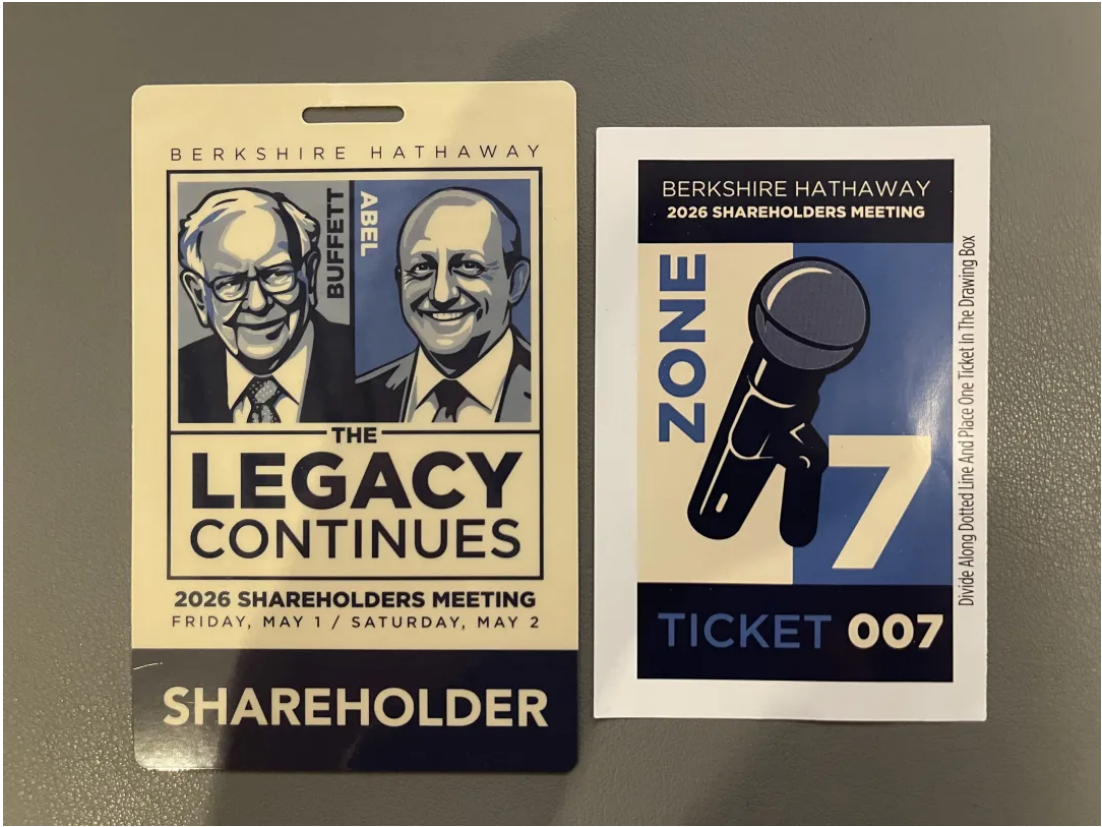
我觉得用这个意外的惊喜,结束我半年多的《伯克希尔历年股东大会实录解读》,绝对是一份最好的礼物。
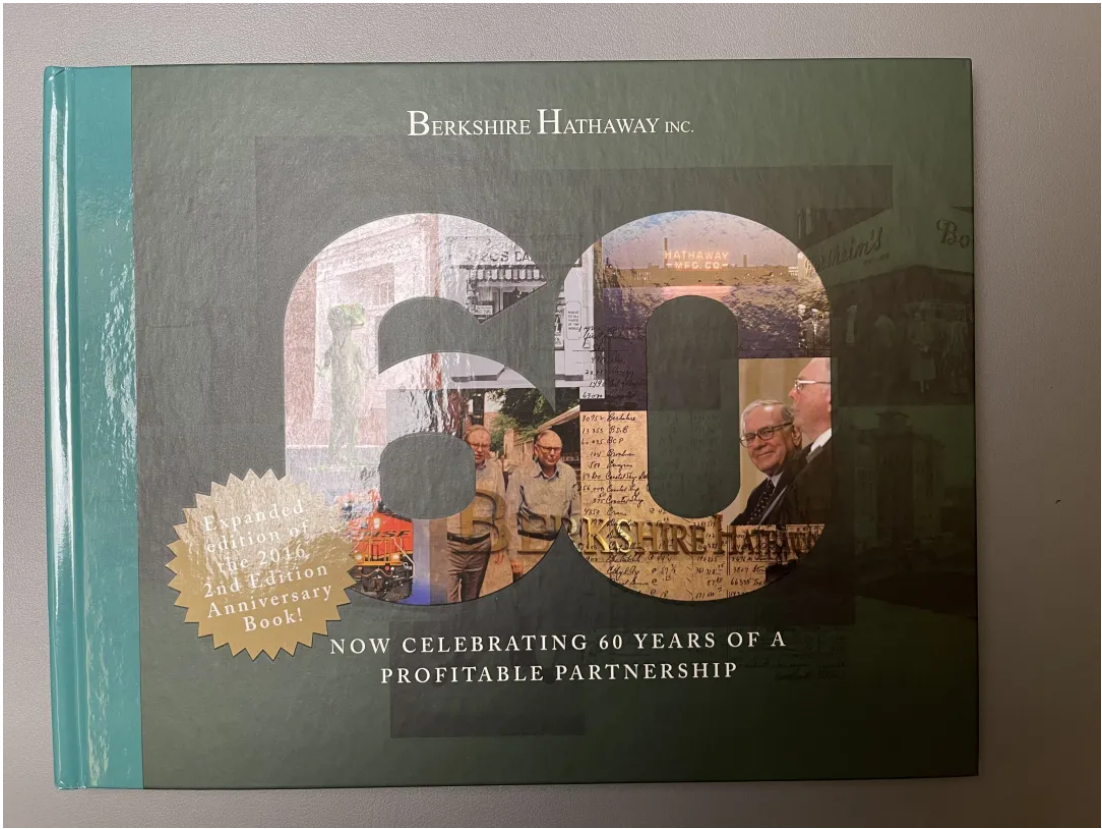
还有感谢伙伴飘洋过海,背回来的这本《伯克希尔60周年》纪念册。
我非常喜欢!
我们现场的提问是:
“阿贝尔会如何继承伯克希尔文化,特别是现金流的确定性,以及安全边际原则的应用,未来是否会拥抱科技公司。”
解答在这儿: 巴菲特和芒格的时代谢幕,但方法论永远传承
可以肯定的是,阿贝尔的行事风格,的确是巴菲特思想的延续。
而且投资谷歌,也是巴菲特的决定。
后来我也想明白了:
真正的好公司,是不分行业的。
昨天对估值的解释,已经说清楚了辨别好公司的密码。
这些密码是什么?
-
商业模式(高ROIC)
-
财务结构(轻资本支出和负营运资本)
-
资本分配(精明再投资和回购)
若用一句话概括底层逻辑:
“它们通过独占性的护城河锁定了高毛利与定价权,利用负营运资本与轻资产模式实现了‘不消耗资本的增长’,并将产生的超额自由现金流以极高的资本回报率(高ROIC再投资或注销股本)精准重新分配。”
这是过去用30年的数据总结,典型的数据举例是:
-
ROIC:15~20%+起步
-
资本支出/经营现金流:≤30%
-
营运资本:≤0
-
股票回购+分红率:≥40%
这个标准不分行业,是所有好公司的基本判断标准。
如果用于同行业的横向对比,这个数字会更明显。
不同的行业,数字上会有些上下浮动,但不会差离太远。
制造业和公共事业的资本支出占比,可能会稍微高一点,因为基础设施和设备等的支出大。
但优秀的企业,一样可以控制到行业相对低的水平。
配合昨天**“不要随便给高增长预期”**的理性控制,一家公司的基础质量和估值范围,是有一个完整的思考框架的。
三年前,我从财报解读出发至今,历经了一个完整的思考循环:
财报解读 → 数据驱动 → 事实挖掘 → 本质思考 → 数据总结
从数据开始,到数据结束:
-
坚持好公司的标准
-
以估值的大致范围为锚点
-
用同行业对比找出真正优秀的基因
再然后就是扩大公司池,以及耐心等待一个合理的时机。
从什么都不会,到三年后的今天。
整个经历和探索过程,让我对商业和现金流,有了一个崭新的认识。
我是发自内心的感恩。
因为站在巨人的肩膀上前行,比起自己埋头瞎干,实在是好太多了。
我希望我今后的更多分享,能和大家探索更多优秀的公司,挖掘估值合理、甚至低估的公司。
也希望你们能从这些分享的内容中,收获更多、看到更多属于自己的机会。
…
今天就这些了。