巴菲特针对“资本支出”的问题,解释了好生意(喜诗糖果)与坏生意(航空公司)在现金流上的本质区别:前者无需巨额投入即可维持高回报,后者必须“疯狂花钱”才能生存。你不要搞懂现金流量表的编制方法,但必须清楚调整的项目及背后的原因,我会分享如何通过折旧(长期投入)和营运资本(短期占用)两个核心指标来透视企业。以美的集团为例,搞懂其通过增加503亿应付账款,占用供应商资金的强势地位。芒格指出,好生意的特征是管理层只需做简单决策,而非在两难中挣扎。
…
伯克希尔哈撒韦1998年股东大会问答环节,股东提问:
“我的问题是你之前提到的,公司该如何每年在他们的业务中再投资一定数量的现金来保持竞争优势?如果有人说,最好的企业不仅能产出大量现金,还能将其再投资于更大的产能。但我认为,矛盾之处在于,一家公司进行扩张性资本支出的机会越好,它们作为现金消耗者而非现金创造者的形象就越糟糕。你用了什么具体的方法来计算维持资本支出是多少?你是怎么计算一个公司该花多少现金?你在吉列或其他你研究过的公司中使用过什么方法?”
这是一个考虑资本支出的经典问题。
回答1:(巴菲特)
“如果你看看吉列或可口可乐这样的公司,你不会发现它们的折旧有多大的不同。暂时先不考虑摊销,只考虑折旧和必需的资本支出。如果我们进入恶性通货膨胀时期,或者你也可以假设一些不存在的例子。总的来说,折旧费用对于大多数公司来说是合理的,可以用来代替必需的资本支出。这就是为什么我们认为,用财务报表上的收益加上无形资产的摊销通常能很好地说明盈利能力,而且我从未想过,为了保持竞争地位,吉列是否需要多花1亿美元,或少花1亿美元。我想这个幅度甚至比它报表所记录的折旧还要小得多。
航空公司就是一个很好的反例。在航空公司,你必须不停地花钱。如果投资有回报,你得疯狂地花钱;如果投资没有回报,你也得疯狂地花钱。这只是游戏的一部分。即使在我们的纺织行业,为了保持竞争力,我们也需要花费大量的钱,而当我们把钱花完的时候,没有任何明显的赚钱前景。这些都是真正的陷阱。它们以这样或那样的方式维持生存,但它们仍很危险。
而在喜诗糖果,我们希望能够花费1000万、1亿、5亿美元,并获得与过去类似的回报。但不幸的是,这里没有好的方法能做到这一点,这不是一个能通过投入资本就产生利润的行业,我们会继续寻找。在飞安公司,需要通过投入资本来创造利润。你需要投资更多的模拟器,需要训练更多的飞行员,因此需要资本来创造利润。但在喜诗糖果并非如此。
在可口可乐,特别是当新的市场出现的时候,在中国或者东德或者类似的地方,可口可乐公司自己会经常进行必要的投资来建立装瓶基础设施以迅速占领这些市场。你甚至不需要计算它们,你只知道你必须这么做。你有一个很棒的生意,你想把它传播到世界各地,你想充分利用它。你可以计算投资回报,但就我而言,这是浪费时间,因为你无论如何都要这么做,而且你知道随着时间的推移,你想去主导这些市场。最终,你可能会随着市场的发展,把这些投资投入到其他灌装系统中,因为你不想等着传统的灌装商来做这件事,你想在那里自己干。”
PS:
如何考虑资本支出?巴菲特用三个例子做了阐述:
-
航空公司
-
喜诗糖果
-
可口可乐
航空公司是一类代表,这一类公司均属于重型资本支出。简单说,这类公司每年上千亿的营收规模,利润只有几十、一百亿,近几年更是亏损。从长期来看,经营现金流净额扣除资本支出后,没什么剩余,甚至还要继续贴钱。对航空公司来说,要么买飞机、要么修飞机、要么更新换代新飞机,总之就是得一直花钱。从这个角度看,挣钱的都是制造飞机的公司,可见祖国自己造飞机这个事有多么重要。
优秀的公司,净利润和自由现金流的差距,长期累积看不会太大。
我们现在看到的现金流量表,都是根据资产负债表和利润表调整过来的,调整的过程就是从**【净利润】到【经营活动产生现金流量净额】**。如果没有会计基础,或者真就只懂点基础知识,我建议就不要折腾去搞太清楚。我给大家简单解释下这个过程,你们理解即可。
现金流量表的编制分为直接法和间接法。
你们平常看到的A股财报,披露的是直接法下编制的现金流量表,间接法的调整过程被放在财报的附注中。所以绝大部分没有会计基础的人,压根儿就不清楚间接法是用来干什么的,或者就是拿着一张合并现金流量表,对着经营活动现金流出和流入项目,咔咔讲:“这是经营活动流出项目,主要是支付的货款和工资,balabala…”
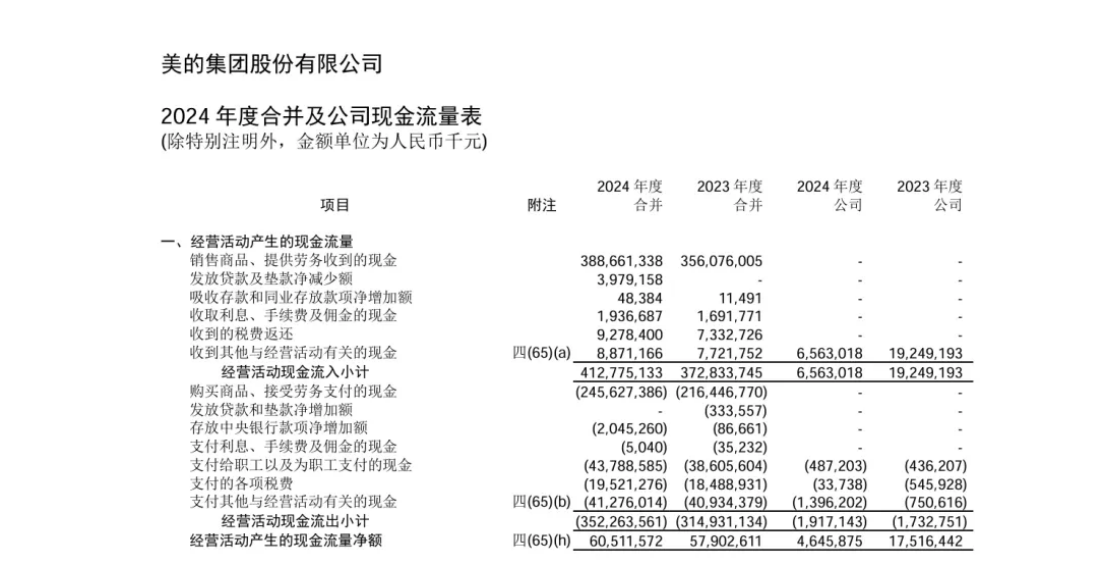
实际上,根本没有这么麻烦,你直接看间接法下的调整过程就可以了。注意看下图中标注的项目。
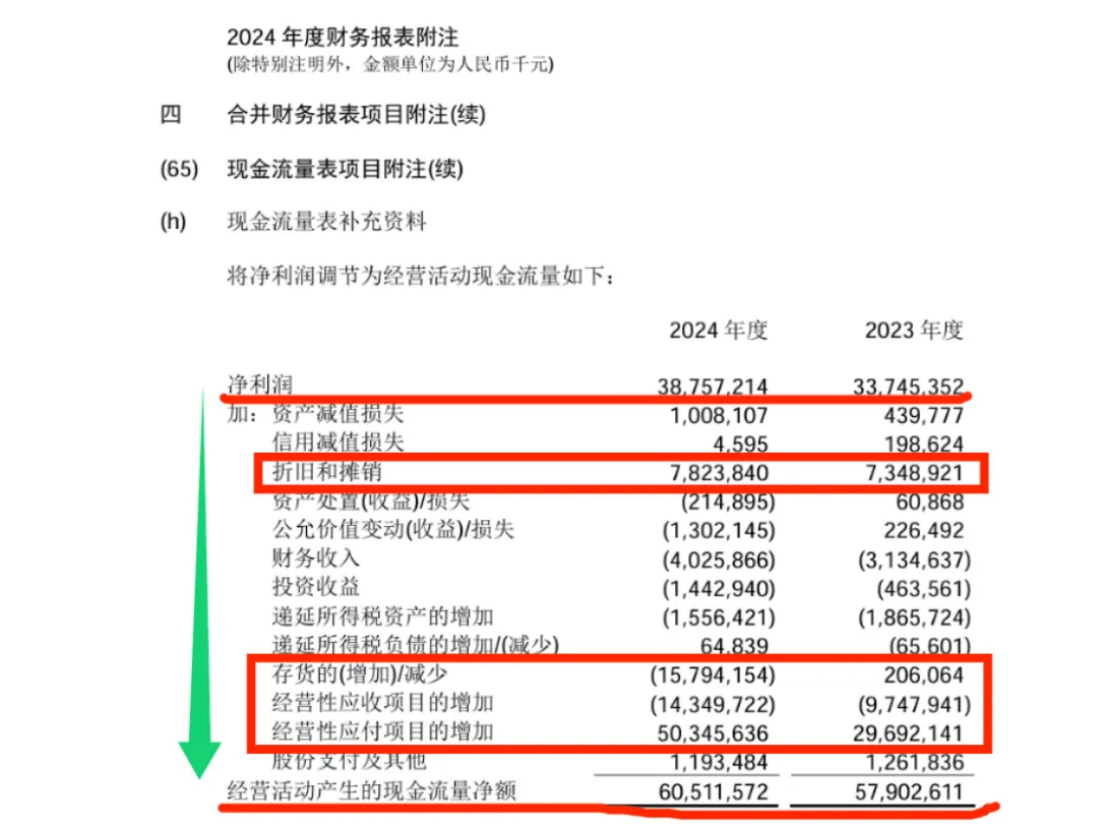
从【净利润】到【经营活动产生现金流量净额】,中间的调整项目总共有三大类:
-
折旧和摊销
-
营运资本(短期经营资金需求)
-
其他非付现项目我们最主要关注的就是前两项:折旧和营运资本。折旧,主要来自于固定资产,也就是厂房、土地、设备等每年的折旧额,假如一家公司的资本支出不大,折旧金额自然也就不会太大。营运资本,是1年以内需要的短期经营资金,主要来自于存货、应收和应付项目。
我们以上面的美的集团为例。
2023年,净利润337亿,经营活动现金流量净额579亿。中间调整项差了242亿,原因是啥?先看折旧,总共调整73亿,比例并不是很大,说明影响不在资本支出上。再看营运资本,三项合计调整202亿,原因找到了,主要就是短期营运资金的影响,特别是应付类项目,经营性应付项目增加297亿。这笔钱是什么?是对供应商的欠款。换句话说,占用供应商的资金来帮我运营,这是典型的供应商议价能力强的体现,在制造业的产业链上是一种常见的营运资金补充方式。
2024年,净利润387亿,经营活动现金流量净额605亿。中间调整项差了218亿,原因是啥?同样先看折旧,总共调整78亿,比例依旧不大,说明美的集团目前的资本支出确实控制地很好。再看营运资本,三项合计调整也是202亿,但项目上有所变化。经营性应付项目进一步增加至503亿,说明占用供应商资金进一步加大,但这些钱变成了什么?变成了158亿的存货。
至此,营运资本的变化原因已经找到,简单说就是美的集团在2024年底多囤了近160亿的存货。其中,成品多囤了136亿,原材料多囤了24亿。线索有了,之后就是根据线索挖掘证据。比如,是美的在为2025年的扩销做准备?铜、铝等材料涨价提前备货?还是滞销导致存货积压?以上是公司短期资金缺口分析。
那长期资本投入呢?自然是每年的资本支出,所以我们下一个问题就是直接找到“购买固定资产等项目的现金流出”。在港股和美股,除了用“购买固定资产等项目的现金流出”项目外,很多公司也会直接披露为【资本支出】,方便我们看现金流。这两个披露项目都代表资本支出,只是名字称呼不一样。
综上,现金流的调整过程,本质上反映出公司在三个方面的资金需求:
-
折旧
-
短期资金缺口(营运资本)
-
长期资金缺口(资本支出)
上述内容可以帮助我们,判断公司在资本需求上的大小。是吞金兽,还是印钞机,基本上一眼可定。高折旧、短期缺钱、长期高投入,这类公司很难成为我们心目中的投资标的。而低折旧、不缺钱、不需要太多资本金投入,这一类的公司,就有可能是一台未来印钞机。唯一的问题,是未来持续性的判断和价格贵贱的考虑,也就是估值。
巴菲特在回答中,提到了一个非常有意思的点。比如说,喜诗糖果。是不是给你足够的钱,你就能打败喜诗糖果?很难。原因巴菲特以前解释过,产品和品牌在消费者心中的“心智份额”。
这一点,不是光有钱就能解决的。
回答2:(芒格)
“沃伦在很久以前就说过,好的企业和坏的企业之间的区别通常是,好的企业会做出一个又一个简单的决定,而坏的企业会给你一个可怕的选择,并且让你很难做出决定,这真的会奏效吗?它值这么多钱吗?
如果你想要一个系统来确定哪个业务是好业务,哪个业务是坏业务,那么只需看看哪个业务一次又一次地让管理层烦恼就行。比如对于我们来说,决定在加州的一个新的购物中心开一家新的喜诗糖果商店并不难,很明显,这将会成功。这就是简单的决策。另一方面,如果公司有很多的决策摆在你的办公桌上,那非常糟糕。总的来说,这些企业运作得并不好。”
PS:
这个问题我深有体会,芒格的这句话大家多读几次:
“如果你想要一个系统来确定哪个业务是好业务,哪个业务是坏业务,那么只需看看哪个业务一次又一次地让管理层烦恼就行。”
想想看你平常遇到的棘手问题和轻松问题,是不是这个样子的。棘手的问题,总是会一遍又一遍的挑战你的耐心和底线,不管你提出多么好的意见和方案,总是会在某一个环节被卡。轻松问题就完全不一样,无论你说啥,这个问题在你这儿就是手到擒来,哪怕执行人出点小错,你都能轻轻松松力挽狂澜。
那种掌控感,是完全不一样的。
…
今天就这些了。