如何看待会计?
巴菲特在1986年的信中,用当年的一笔收购交易,解释了会计思维的应用。
…
伯克希尔2003年股东大会问答环节,股东提问:
“我的名字是约翰·弗罗伊登伯格,我来自德国。我想知道你最喜欢的会计书,谢谢。”
回答1:(巴菲特)
巴菲特:“我已经很久没有读过会计书了。我记得我上大学的时候读过芬尼的书。我一直很喜欢会计。对于任何一个做生意的人来说,基本上都缺乏足够的会计知识。但我不太了解最新的讲解会计书籍。也许查理最近一直在读这些书。实际上,我希望,如果你长期阅读伯克希尔的报告,你可能会学到一些关于会计的东西。”
PS:
很多人其实并不清楚会计的用处。
会计是一种规则,在这个规则之下,藏着管理层不为人知的秘密。
会计思维的作用,具体表现在什么地方?
1986年致股东信中,巴菲特提到当年的一笔并购交易,原文如下:
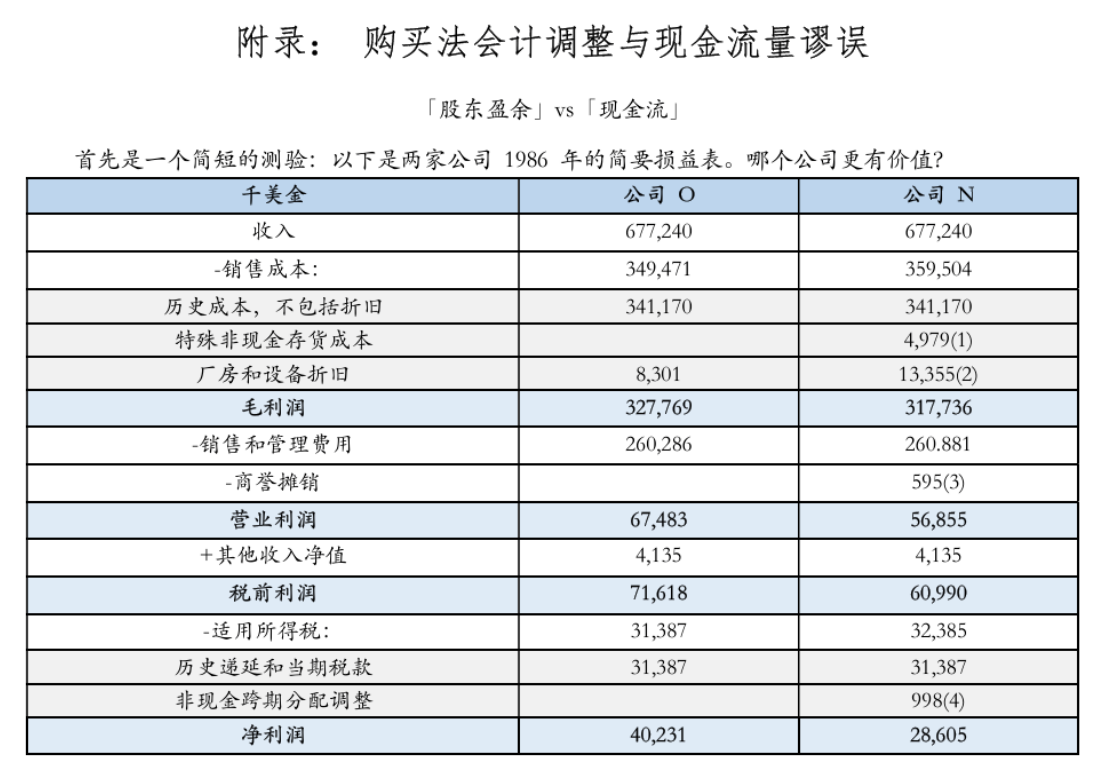
“正如你可能已经猜到的那样,公司O和公司N是同一家公司:ScottFetzer。公司「O」代表旧公司,指的是假设我们在1986年没有购买该公司,按照GAAP会计准则编制的损益表,公司「N」代表新公司,指的是在1986年伯克希尔收购该公司后,按照GAAP会计准则编制的损益表。
应该强调的是,这两家公司描述了同一个经济现实,就是营收、薪资、税收等相同。并且两个公司贡献给股东的现金流也一样,唯一不同的就是适用的会计规则。那么,各位专家们,哪一份报表才是事实?管理者和投资者应该关注哪一份报表?
在处理这些问题之前,让我们先看看这两家之间到底有哪些差异。我们将试着在某些方面简化讨论,当然简化不会导致错误的分析或结论。新公司N和旧公司O之间的差异是因为我们购买ScottFetzer支付的金额与其会计公布的账面价值不同。根据GAAP会计准则,这种差异(溢价或折价)必须计入「购买法差异调整」来说明。就本例而言,我们支付了3.15亿美元买下账面价值1.724亿美元的资产,中间产生1.426亿美元的溢价。”
总的来说:
收购前,O公司的净资产是1.72亿。
收购后,N公司的净资产是3.15亿。
中间差价1.43亿,就是支付的溢价。但其实O和N,是同一家公司。
巴菲特花3.15亿,买了一个原价1.72亿的资产,可能资产确实好,他愿意多掏1.43亿。
本来没什么,但偏偏有人作怪,所以问题来了。
原文如下:
“有一点很重要,这些新增的总计1160万美元会计摊销成本是不能抵扣所得税的。所以新公司缴纳所得税与旧公司完全相同,尽管依照GAAP会计准则这两个公司的损益表差异很大,就净利润而言,未来也是如此。当然,万一ScottFetzer出售其部分业务,两者的税负影响就会有不同。
到1986年底,通过扣除1160万美元的摊销成本后,新旧两家公司的净资产之间的差额已从1.426亿美元减少到1.310亿美元。随着时间的流逝,类似的摊销费用将导致大部分收购溢价消失,两个公司的资产负债表将趋于一致,然而土地或存货的向上重估必须等到这些资产出售后才会消失。”
我帮大家翻译下。
GAAP跑来告诉巴菲特:“你娃必须按3.15亿,来记录账上的资产。”
巴菲特:“啥子喃?这家公司本来就只值1.72亿,我多花钱是我个人愿意,要是按3.15亿入账,账上凭空多出来1.43亿,你说咋个整?”
GAAP:“你莫慌,有办法,大家都这么搞滴。你听我的,把多花的1.43亿,丢到商誉里头。你不是喜欢长期持股吗?未来10年,一年摊销一点,慢慢消化,时间会抚平你的伤口。”
巴菲特:“现在都玩儿这么花了?这家公司现在一年赚4000万,如果按你说的,把我多花的钱记进来摊销,一年要多摊销1400万左右,相当于我对外披露公司赚的钱比以前更少。”
芒格:“小巴,莫管煞笔GAAP。这种方式记账,把公司原本赚4000万的利润,活生生搞成对外披露只有2600万,就因为一年要多摊销1400万。”
巴菲特:“兄弟,没得事。就算账上这么记录,但实际上不管账务上怎么处理,公司实际上是一年挣4000万,我无所谓。那群煞笔要这么搞,等他们搞,反正公司我们买了,继续赚钱。我们的实际股东收益,比GAAP记账下的利润高1000多万,我们自己晓得就对了。我听你的,闷声发财。”
巴菲特:“还有个事,这些用现金流的华尔街之狼,也确实是gou。用经营现金流,谎称自由现金流。兄弟们,自由现金流,是经营现金流扣除资本支出后的剩余。但某狼只给你们说经营现金流,就是不告诉你还要扣除资本支出,其目的就是为了把估值抬高,低价筹码高价出货给你们,不要当冤大头,不要当接盘侠。”
以上,就是会计思维的举例。
**回答2:(巴菲特)**巴菲特:“一旦你了解了会计的基本知识,你就可以通过阅读好的商业文章来处理会计问题、会计丑闻之类的事情,你可能会学到更多的会计知识。我的意思是,你真正需要知道的是,你需要知道数字是如何组合在一起的?它的基本原理是什么?然后你必须知道可以运用这些做什么。你可以从了解一家企业的原始会计数字开始,但你必须在此基础上带来一些额外的东西。我想不出任何关于会计主题的好书。我想我读了很多好的杂志文章,这些文章在过去的几年里丰富了我的知识。我读了很多年度报告,看到人们可以用会计做什么。
正如我之前所说,如果我不理解,我想可能是因为管理层不想让我理解。如果管理层不想让我明白,那可能是出了什么问题。我的意思是,人们通常不会在没有目的的情况下混淆数字。当你遇到这种情况时,最好的办法就是远离。查理?”
PS:
如果你认为财报分析的目的,是通过财务数据看企业质量,这个方向需要稍微调一下。
有个东西需要各位提前理解:
年报阅读,财报或财务分析,两者是不一样的。
1. 财报或财务分析
是指通过“财务报表和附注”,从数字变化中,察觉企业可能出现的问题。
但财报分析有个大前提,你得先清楚知晓,公司的商业模式和经营状况。否则,看财报相当于做无用功。
2. 年报阅读
实际上由三个大的部分构成:
-
商业模式和风险提示
-
管理层讨论与分析
-
财务报表和附注
读年报,是为了搞清楚公司当年的总体经营状况,以及管理层的口吻。管理层是在吹牛皮,编故事,画饼;还是在打马虎,避重就轻,故意不提伤心事。
读年报,需要你在了解公司商业模式和经营状况的基础上,判断管理层是否真的是在勤勤恳恳的经营公司,而不是干一些偷鸡摸狗的事。
这些东西,你光拿几张财报,是看不出来的。管理层说的话前后不一,这种情况每天都在上演,经历多了,看多了,你也就能感觉到了。
巴菲特给了两条建议:
第一条,你需要知道数字是如何组合在一起的?它的基本原理是什么?然后你必须知道可以运用这些做什么,多去读好的商业文章。
第二条,如果我不理解,我想可能是因为管理层不想让我理解。如果管理层不想让我明白,那可能是出了什么问题。
回答3:(芒格)
芒格:“是的,如果你问沃伦他知道哪些关于会计的好书,那就像问他有哪些关于呼吸的好书一样。这意味着,你要从学习会计记账的基本规则开始,这有点像加减法的基本规则。然后你必须花费大量的时间,才能将会计与真实的世界联系起来,这是一个终生的过程。”
PS:
芒格的会计哲学,绝不比巴菲特低。而且,芒格任职多家公司的审计委员会成员,甚至被SEC认定为审计委员会财务专家。
最典型的例子是,芒格在Costco/开市客董事会任职超25年,且担任审计委员会成员,深度参与公司财务监督与审计工作。
你说芒格对会计和审计的理解不够深,我反正不信。
…
今天就这些了。